Ngày 3/11/2026, Công ty cổ phần Báo cáo Đánh giá Việt Nam (Vietnam Report) chính thức công bố Bảng xếp hạng ALPHA30 - Top 30 Tập đoàn đầu tư Chiến lược Việt Nam năm 2026.
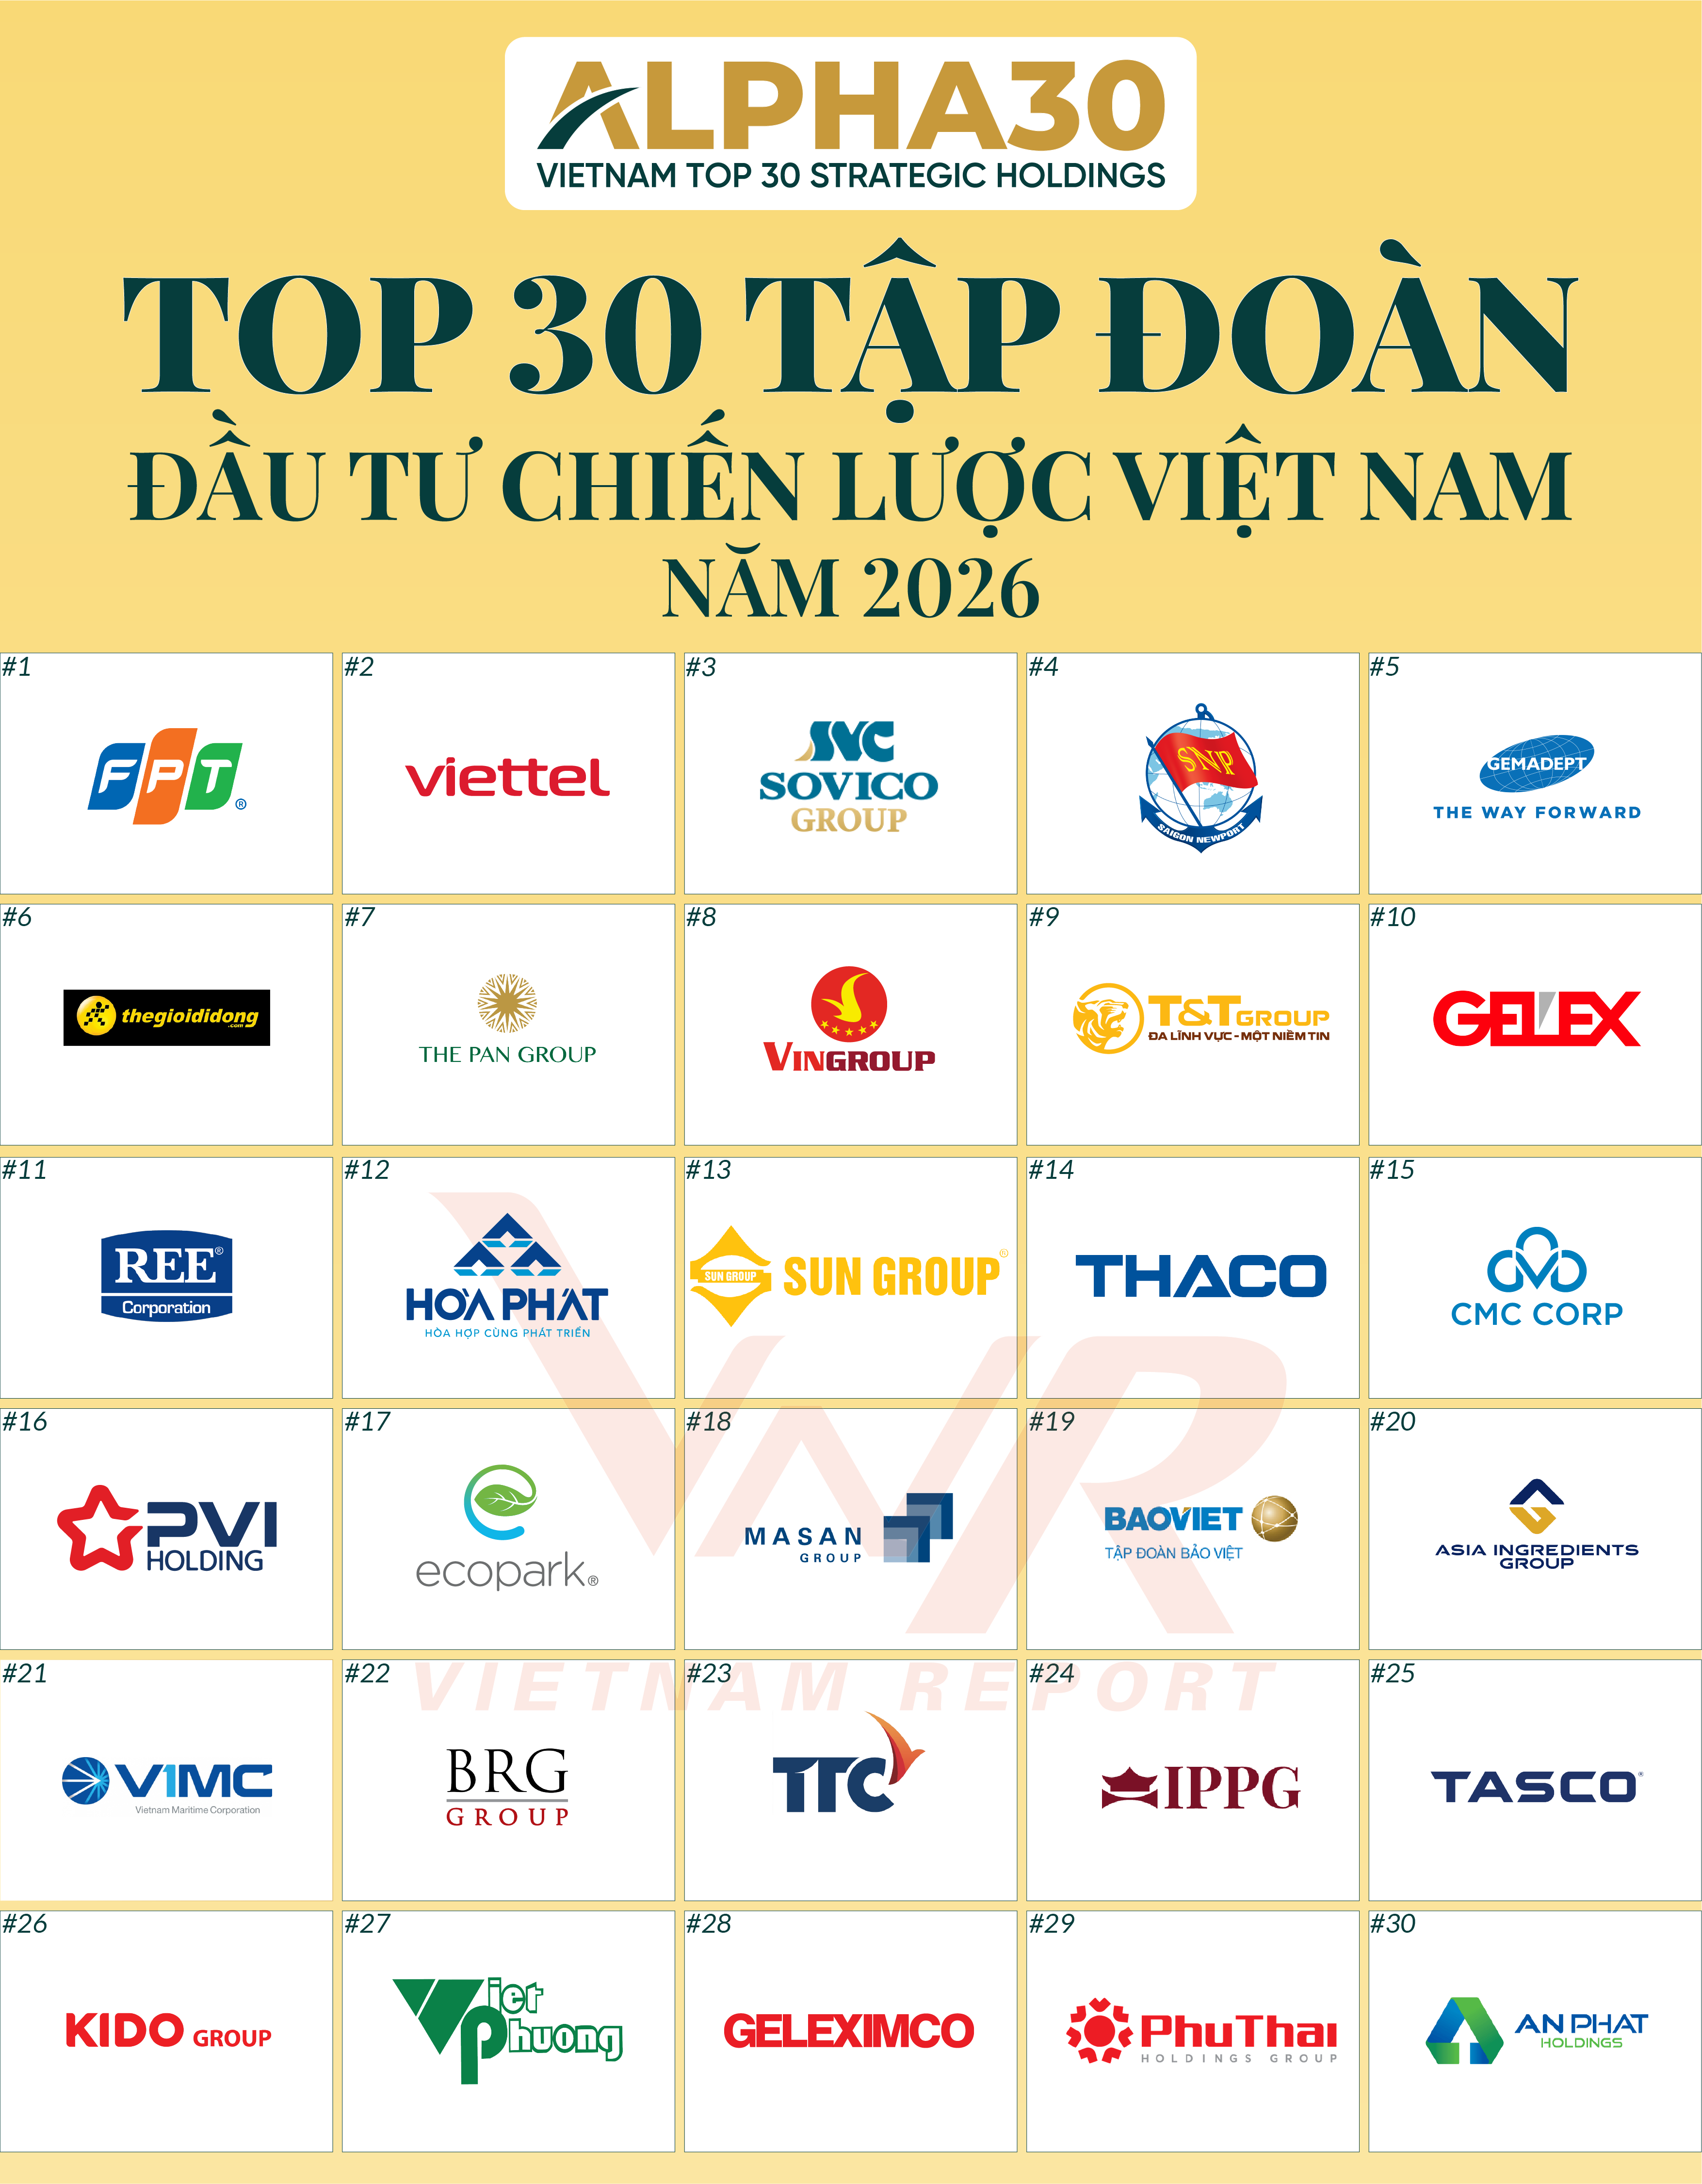
Nguồn: Vietnam Report, tháng 11/2026
Đây là năm thứ hai liên tiếp ALPHA30 - Top 30 Tập đoàn Đầu tư Chiến lược Việt Nam được công bố, ghi nhận những tập đoàn Việt Nam nổi bật về hiệu quả đầu tư, năng lực quản trị chiến lược và tầm ảnh hưởng, trong đó trọng tâm không chỉ nằm ở quy mô doanh nghiệp mà còn ở khả năng phân bổ vốn, tổ chức danh mục đầu tư và tạo giá trị cộng hưởng trong hệ sinh thái.
ALPHA30: Nhận diện năng lực đầu tư và kiến tạo của tập đoàn
Danh sách ALPHA30 tập trung vào các doanh nghiệp hoạt động theo mô hình holding, sở hữu hoặc kiểm soát một danh mục công ty thành viên. Trong mô hình này, tập đoàn giữ vai trò định hướng chiến lược, phân bổ vốn và kết nối nguồn lực giữa các đơn vị. Giá trị của holding thể hiện ở khả năng phát triển từng doanh nghiệp, khai thác lợi thế chung về thị trường, công nghệ và hạ tầng, đồng thời điều chỉnh danh mục theo mục tiêu dài hạn.
Vai trò đó ngày càng có ý nghĩa khi nền kinh tế cần những chủ thể có khả năng tập hợp nguồn vốn, đối tác và năng lực triển khai cho các dự án lớn. Các tập đoàn đầu tư chiến lược vừa phát triển hoạt động kinh doanh của mình, vừa góp phần kết nối chuỗi giá trị và hình thành năng lực sản xuất, dịch vụ mới.
Để đánh giá những năng lực này, ALPHA30 kết hợp phân tích định lượng và định tính trên ba trụ cột: Hiệu quả đầu tư và tài chính; Quản trị và sức bật; Tầm ảnh hưởng và năng lực lãnh đạo. Dữ liệu được tổng hợp từ báo cáo tài chính, khảo sát doanh nghiệp, thông tin công khai và phân tích truyền thông. Khung đánh giá đặt kết quả kinh doanh trong mối liên hệ với chiến lược đầu tư, chất lượng quản trị và đóng góp kinh tế - xã hội, theo cách tiếp cận “Alpha 2.0 - Năng lực kiến tạo” được Vietnam Report giới thiệu từ kỳ nghiên cứu đầu tiên.
Bước sang năm thứ hai, nghiên cứu ALPHA30 của Vietnam Report đi sâu vào khả năng chuyển hóa nguồn lực của các tập đoàn: quy mô và tăng trưởng đang đi cùng hiệu quả đến đâu, danh mục đầu tư được điều chỉnh như thế nào và những chuyển dịch đó gợi mở hướng phát triển nào cho giai đoạn tiếp theo?
Sức mạnh ALPHA30: Từ quy mô tích lũy đến khả năng chuyển hóa nguồn lực
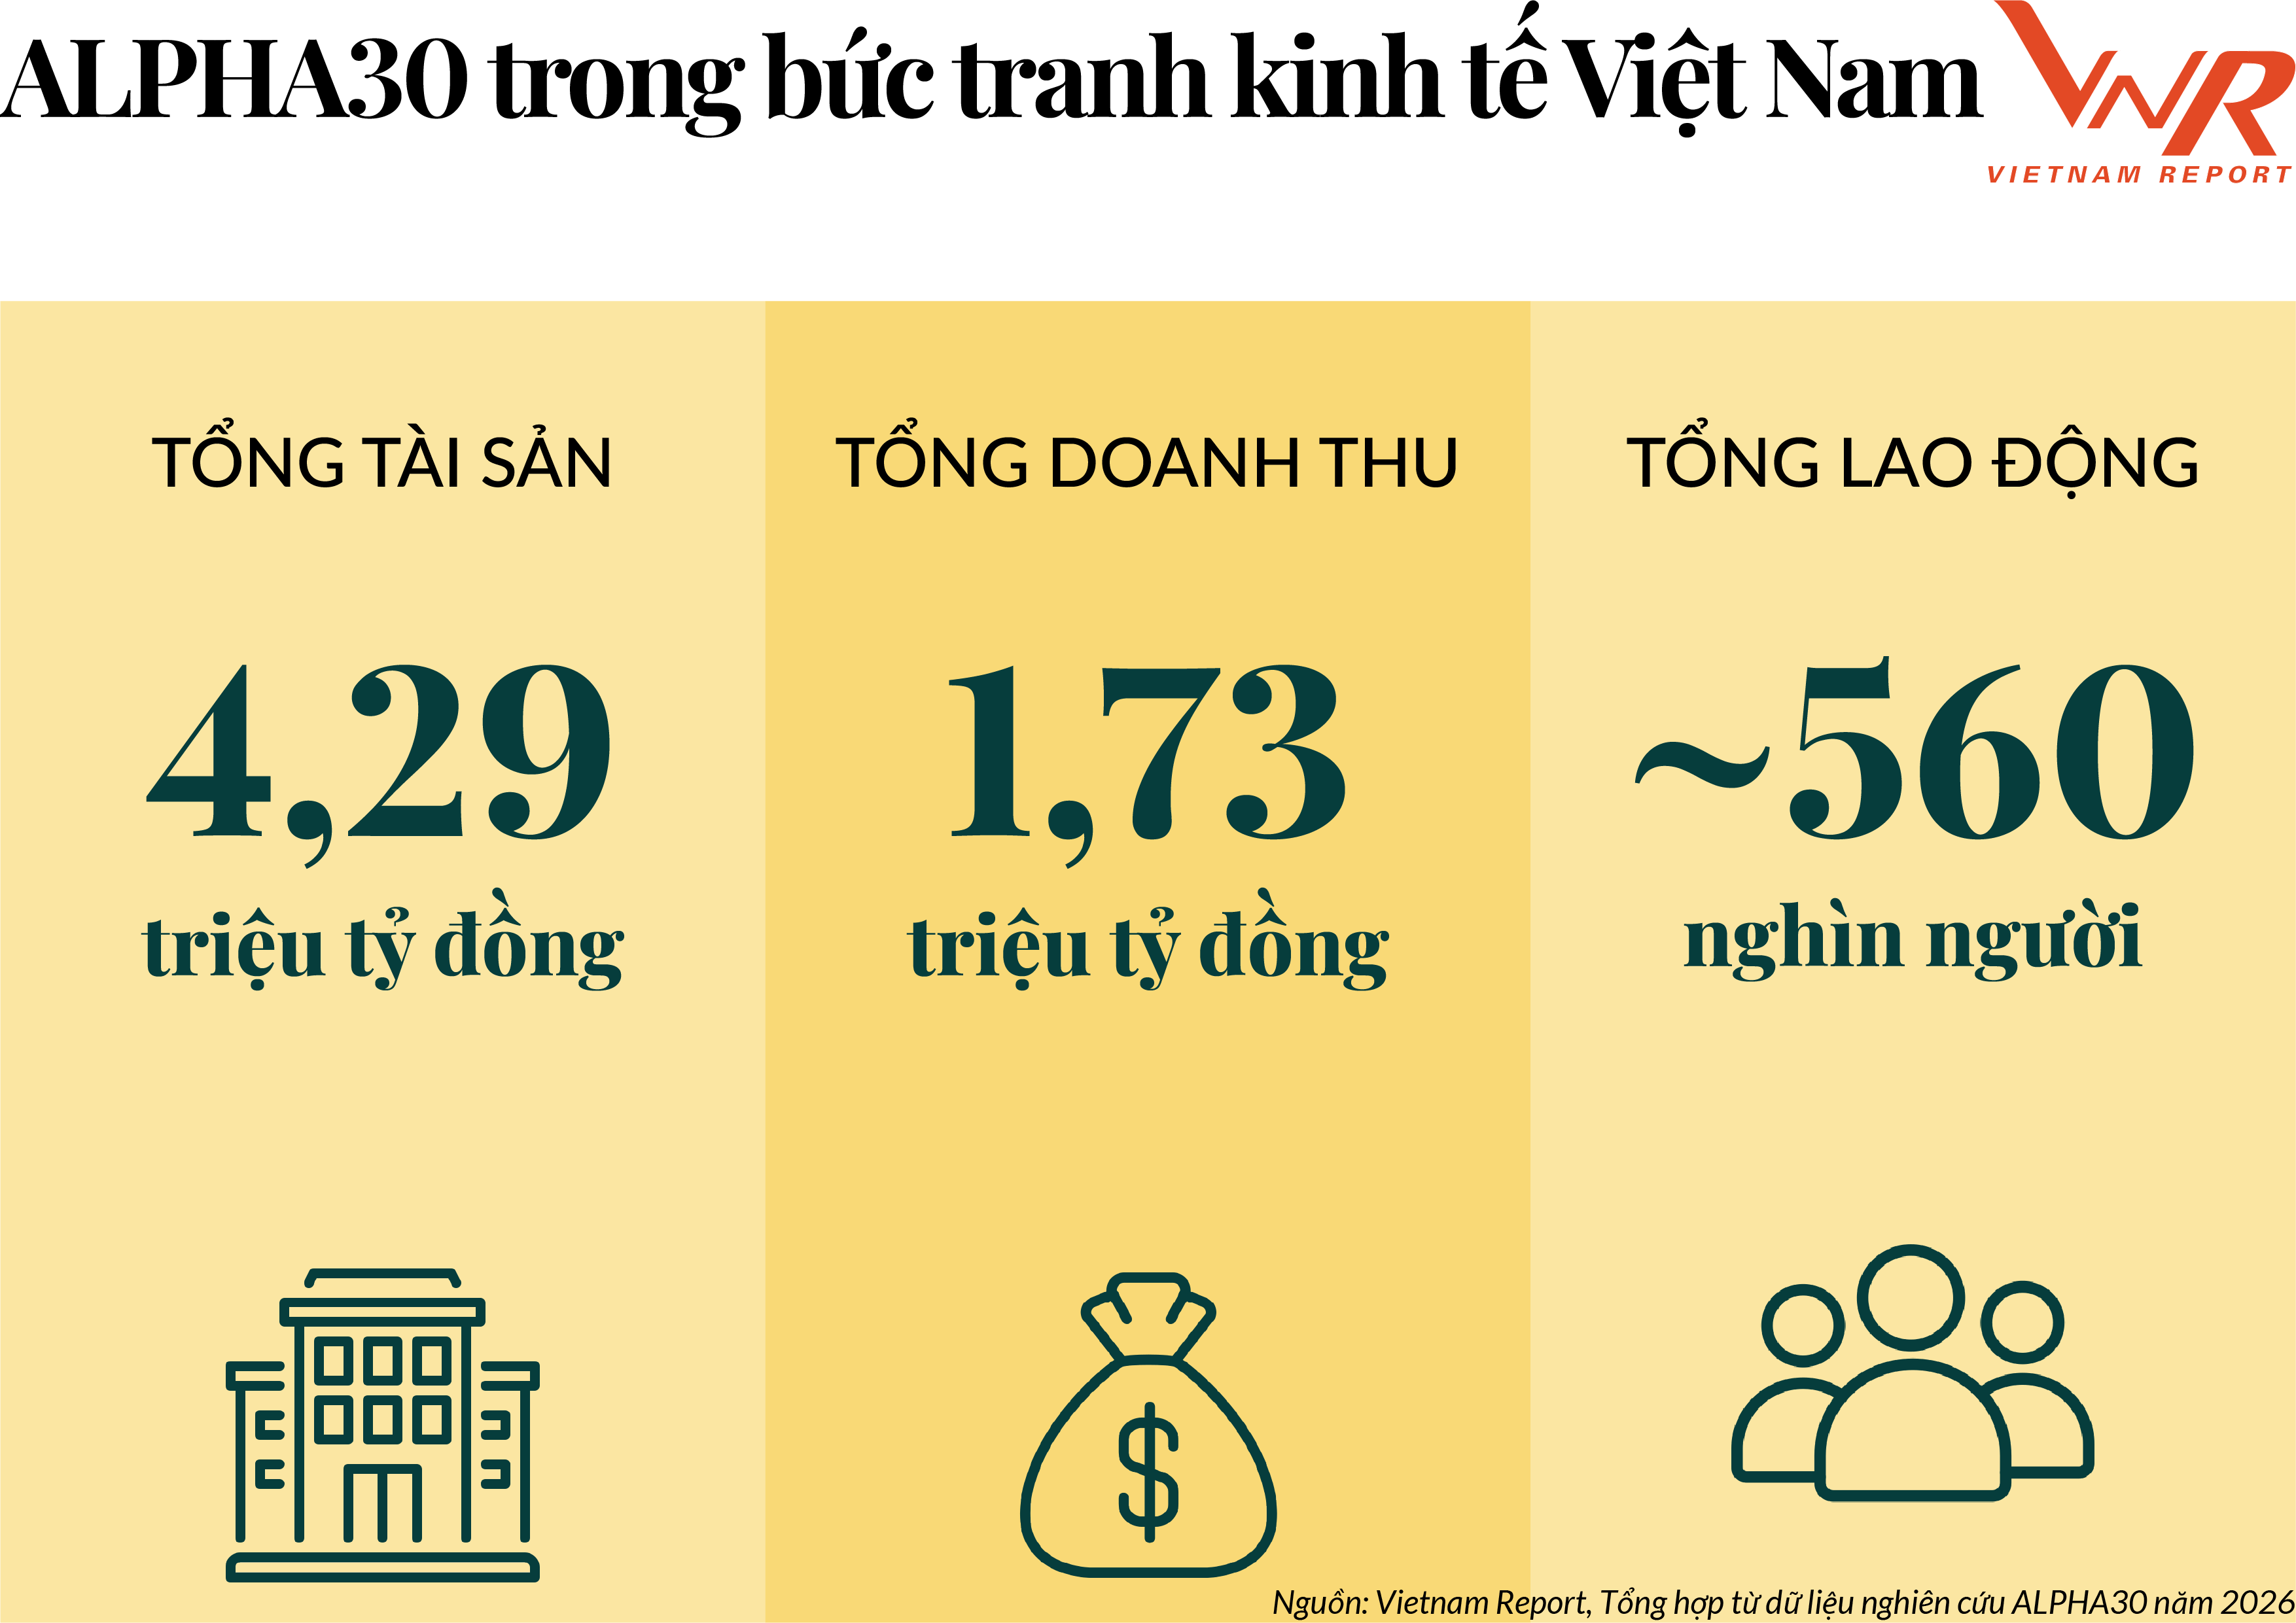
Theo dữ liệu nghiên cứu năm 2026 của Vietnam Report, ALPHA30 có tổng quy mô tài sản khoảng 4,29 triệu tỷ đồng và doanh thu khoảng 1,73 triệu tỷ đồng. Nền nguồn lực này tạo khả năng triển khai những dự án lớn, phát triển các nền tảng kinh doanh và tham gia những chu kỳ đầu tư dài hạn.
Tăng trưởng lan tỏa, đóng góp tập trung ở các đầu tàu
Trong số các doanh nghiệp có mặt ở cả hai kỳ ALPHA30 2025 và 2026, hơn 80% tăng doanh thu, hơn 95% cải thiện lợi nhuận và gần 80% cùng tăng cả hai chỉ tiêu so với cùng kỳ năm trước. Xét 5 năm gần nhất, CAGR doanh thu và lợi nhuận ở mức trung vị lần lượt đạt 10,1% và 12,4% mỗi năm. Những kết quả này cho thấy tăng trưởng có nền tảng tương đối rộng trong nhóm ALPHA30.
Dù vậy, mức đóng góp giữa các doanh nghiệp chênh lệch đáng kể. Năm doanh nghiệp đóng góp nhiều nhất tạo ra khoảng 86% doanh thu tăng thêm và hai phần ba lợi nhuận tăng thêm của tập doanh nghiệp trong nghiên cứu. Đồng thời, năm doanh nghiệp lớn nhất theo từng chỉ tiêu chiếm khoảng hai phần ba tổng tài sản, doanh thu và lợi nhuận của ALPHA30.
Các đầu tàu vì thế giữ vai trò quyết định đối với mức tăng trưởng chung, đồng thời khiến kết quả tổng hợp nhạy hơn với diễn biến kinh doanh của một số tập đoàn. Khả năng nâng mức đóng góp của các doanh nghiệp còn lại sẽ giúp nền tảng tăng trưởng của ALPHA30 vững hơn.
Hiệu quả vốn tạo nên khác biệt
Hơn 70% doanh nghiệp trong nghiên cứu cải thiện ROE trong năm gần nhất. Tuy nhiên, chỉ một phần ba doanh nghiệp ALPHA30 duy trì ROE từ 10% trở lên trong cả ba năm 2023-2025. Sự khác biệt giữa cải thiện trong một năm và duy trì hiệu quả qua nhiều năm cho thấy dư địa nâng chất lượng sử dụng vốn vẫn còn lớn.
FPT là ví dụ về khả năng kết hợp tăng trưởng với hiệu quả sinh lời. CAGR lợi nhuận 5 năm gần nhất đạt khoảng 20,4%, cao hơn CAGR tài sản 13,2%; ROE bình quân 3 năm gần nhất đạt khoảng 26%. Doanh nghiệp duy trì được khả năng sinh lời cao trong quá trình mở rộng quy mô.
Với những ngành có tính chu kỳ mạnh, kết quả cần được nhìn trong cả giai đoạn. Hòa Phát tăng lợi nhuận khoảng 29% trong năm 2025 (so với năm 2024), nhưng lợi nhuận vẫn thấp hơn một nửa so với đỉnh năm 2021, trong khi tài sản đã mở rộng đáng kể. Sự phục hồi là tín hiệu tích cực; hiệu quả khai thác các khoản đầu tư mới cần tiếp tục được kiểm chứng qua chu kỳ.
Quy mô tạo khả năng đầu tư, còn chất lượng phân bổ và vận hành vốn quyết định giá trị thu được. Vì vậy, tăng trưởng tài sản cần đi cùng khả năng sinh lời được duy trì.
Vị thế dẫn đầu gắn với hiệu quả được duy trì
Có 80% doanh nghiệp ALPHA30 năm 2025 tiếp tục hiện diện năm 2026, đồng thời 8/10 doanh nghiệp đứng đầu vẫn giữ vị trí trong Top 10. Kết quả này cho thấy vị thế của nhóm dẫn đầu tương đối ổn định qua hai kỳ nghiên cứu.
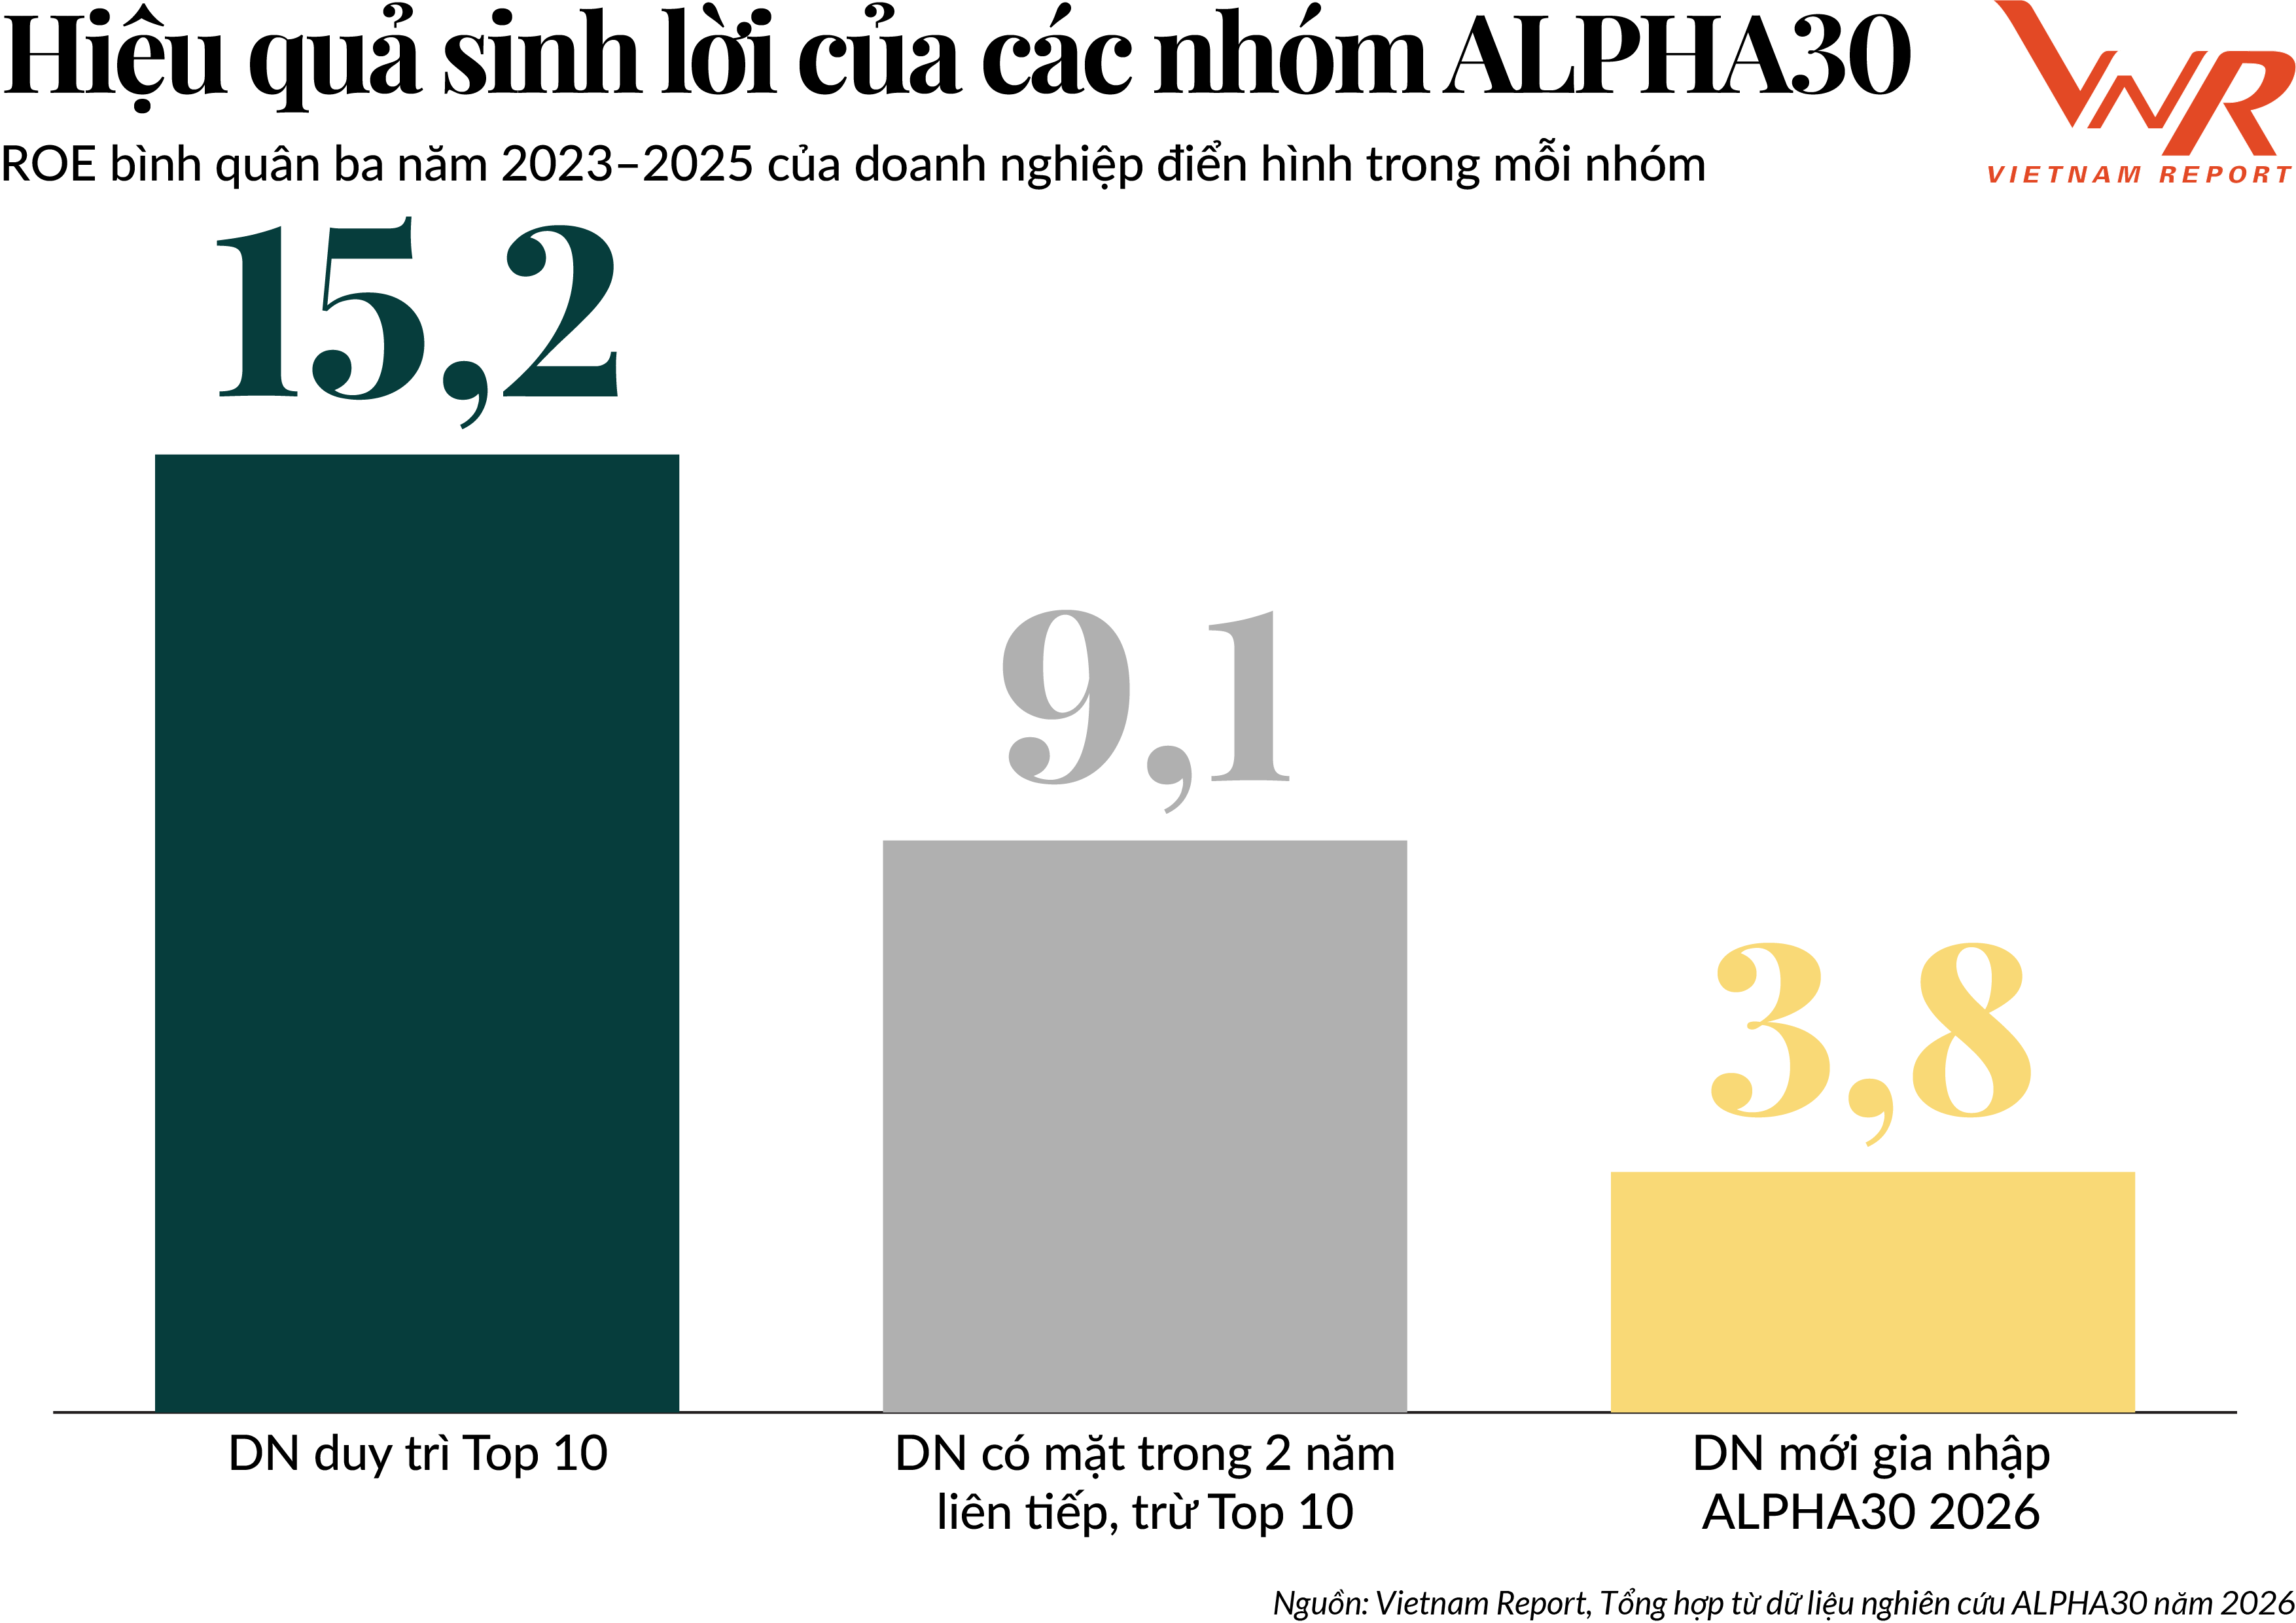
Nhóm duy trì Top 10 nổi bật hơn về hiệu quả qua nhiều năm, dù không có tốc độ tăng lợi nhuận năm gần nhất cao nhất. Trung vị ROE bình quân 3 năm gần nhất của nhóm đạt 15,2%, so với 9,1% ở các doanh nghiệp có mặt trong 2 năm (trừ Top 10) và 3,8% ở nhóm mới gia nhập. Nhóm này cũng ghi nhận trung vị CAGR doanh thu 5 năm gần nhất cao nhất, khoảng 17,4%.
Trong khi đó, nhóm mới gia nhập nổi bật về tốc độ mở rộng tài sản, với trung vị CAGR tài sản 5 năm gần nhất khoảng 27,6%. Nguồn lực tăng nhanh bổ sung tiềm năng phát triển cho ALPHA30, đồng thời đặt ra yêu cầu chuyển hóa đầu tư thành kết quả sinh lời ổn định hơn.
Sau hai kỳ nghiên cứu, sức mạnh ALPHA30 thể hiện ở cả nền nguồn lực tích lũy và khả năng duy trì hiệu quả. Những năng lực này đang được đặt trong một môi trường vốn nhiều chuyển động, nơi nhu cầu đầu tư tăng cao, các kênh tài trợ mở rộng và cơ hội tái phân bổ tài sản ngày càng đa dạng.
Tăng trưởng cao đặt ra yêu cầu mới về huy động và luân chuyển vốn
Mục tiêu tăng trưởng hai chữ số năm 2026 đòi hỏi nguồn vốn lớn hơn và khả năng chuyển vốn thành năng lực sản xuất hiệu quả hơn. Theo Cục Thống kê, GDP chín tháng năm 2026 ước tăng 9,01%, riêng quý III tăng 9,95%; vốn đầu tư thực hiện toàn xã hội đạt khoảng 3,11 triệu tỷ đồng, tăng 15,1% so với cùng kỳ. Trong cơ cấu đầu tư, khu vực ngoài nhà nước chiếm 53%, khu vực nhà nước chiếm 30% và khu vực có vốn đầu tư trực tiếp nước ngoài chiếm 17%. Cơ cấu này cho thấy tăng trưởng cao cần sự phối hợp giữa nhiều nguồn lực. Với các tập đoàn đầu tư chiến lược, cơ hội mở rộng đang đi cùng yêu cầu lựa chọn nguồn tài trợ phù hợp, nâng hiệu quả đầu tư và chủ động luân chuyển vốn giữa các tài sản.
Tín dụng dẫn vốn, đầu tư công mở không gian đầu tư
Đến ngày 28/9/2026, tín dụng của nền kinh tế tăng 10,89% so với cuối năm 2025, tiếp tục cung cấp nguồn lực quan trọng cho hoạt động sản xuất và đầu tư. Song hành với tín dụng, vốn đầu tư thực hiện từ ngân sách nhà nước trong chín tháng tăng 19% so với cùng kỳ, nhưng mới đạt gần 60% kế hoạch năm, đặt ra yêu cầu đẩy nhanh thực hiện trong quý IV.
Đầu tư công có thể phát huy vai trò “vốn mồi” khi cải thiện kết nối giao thông, logistics, năng lượng và hạ tầng đô thị, qua đó nâng tính khả thi của các dự án doanh nghiệp. Với các tập đoàn lớn, khả năng nắm bắt không gian phát triển mới cần đi cùng sự chuẩn bị về dự án và nguồn vốn, bảo đảm tiến độ đầu tư phù hợp với thời gian hoàn vốn.
Vốn ngoại mở rộng cơ hội hợp tác
Tính đến ngày 30/9/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 50,36 tỷ USD, tăng 76,4% so với cùng kỳ; vốn FDI thực hiện trong chín tháng ước đạt 21,07 tỷ USD, tăng 12,1%. Vốn đăng ký phản ánh cam kết đầu tư, còn vốn thực hiện cho thấy nguồn lực đã đi vào triển khai. Đối với các tập đoàn trong nước, hợp tác quốc tế mở thêm khả năng tiếp cận công nghệ, chuyên môn, khách hàng và thị trường. Giá trị thu được phụ thuộc vào năng lực hấp thụ của doanh nghiệp: tiếp nhận và vận hành công nghệ, đáp ứng tiêu chuẩn, phối hợp đối tác và phát triển năng lực riêng sau hợp tác. Đây là nền tảng để nguồn vốn quốc tế tạo tác động sâu hơn tới sức cạnh tranh của doanh nghiệp Việt Nam.
M&A và vốn tư nhân thúc đẩy tái phân bổ tài sản
Tổng hợp từ các bản tin của Grant Thornton, tám tháng đầu năm 2026, thị trường M&A Việt Nam ghi nhận khoảng 192 thương vụ, với tổng giá trị công bố hoặc có thể ước tính khoảng 3,09 tỷ USD. Các giao dịch mở thêm lựa chọn để doanh nghiệp bổ sung năng lực, điều chỉnh quyền kiểm soát và tái cấu trúc danh mục.
Thị trường vốn đầu tư tư nhân cũng phục hồi. Báo cáo Đổi mới sáng tạo và vốn đầu tư tư nhân Việt Nam 2026 của NIC, VPCA và BCG ghi nhận tổng vốn đầu tư năm 2025 đạt khoảng 4,5 tỷ USD qua 149 thương vụ, gồm khoảng 4 tỷ USD vốn cổ phần tư nhân (PE) và 509 triệu USD vốn đầu tư mạo hiểm (VC). Dòng vốn này bổ sung lựa chọn tài trợ, đồng thời đặt ra yêu cầu rõ hơn về hiệu quả sử dụng vốn, minh bạch thông tin và quản trị.
Sự phát triển của các kênh này còn phụ thuộc vào khả năng thu hồi vốn qua chuyển nhượng hoặc IPO. Khi phương án thoái vốn khả thi hơn, nhà đầu tư có thêm điều kiện tái đầu tư và doanh nghiệp có thể tiếp cận những khoản vốn mới.
Thị trường vốn mở rộng khả năng huy động và thu hồi vốn
Chín tháng năm 2026, tổng mức huy động vốn trên thị trường chứng khoán đạt 731,6 nghìn tỷ đồng, tăng 85,6% so với cùng kỳ. Việc FTSE Russell nâng Việt Nam lên thị trường mới nổi thứ cấp từ ngày 21/9/2026 tạo điều kiện mở rộng khả năng tiếp cận dòng vốn tổ chức quốc tế. Lộ trình đưa cổ phiếu Việt Nam vào các bộ chỉ số kéo dài đến tháng 9/2027, gắn với yêu cầu tiếp tục cải thiện khả năng tiếp cận thị trường, thanh khoản và chất lượng công bố thông tin.
Báo cáo Đổi mới sáng tạo và vốn đầu tư tư nhân Việt Nam 2026 dự báo quy mô các thương vụ IPO giai đoạn 2026–2027 có thể đạt 3–5 tỷ USD. Triển vọng này mở thêm kênh huy động vốn cho doanh nghiệp, phương án thoái vốn cho các quỹ và cơ hội xác lập giá trị riêng cho công ty thành viên của tập đoàn. Để tận dụng cơ hội, doanh nghiệp cần chuẩn bị về pháp lý, quản trị và chất lượng báo cáo tài chính.
Trung tâm Tài chính quốc tế Việt Nam (VIFC) cũng hướng tới mở rộng kết nối với nguồn vốn toàn cầu. Cuối tháng 9, VIFC-HCMC thông tin về việc xây dựng dự thảo nghị quyết phát hành trái phiếu chính quyền địa phương qua trung tâm, nhằm bổ sung kênh huy động vốn quốc tế cho hạ tầng. Khả năng huy động thực tế còn phụ thuộc vào việc hoàn thiện cơ chế và triển khai.
Các kênh huy động và thoái vốn đa dạng hơn tạo điều kiện để tập đoàn đầu tư chiến lược chủ động quản trị chu trình vốn. Khác biệt ngày càng thể hiện ở khả năng lựa chọn nguồn tài trợ, phân bổ vốn vào đúng tài sản, tạo giá trị và thu hồi nguồn lực cho chu kỳ đầu tư tiếp theo. Quy mô tạo nền tảng, còn chất lượng vận hành chu trình vốn quyết định khả năng duy trì sức mạnh của tập đoàn.
“DNA chiến lược”: Từ bản sắc đến tiến hóa
Trong nghiên cứu ALPHA30 năm 2025, khái niệm “DNA đầu tư chiến lược”lần đầu được Vietnam Report sử dụng để nhận diện những khác biệt trong cách mỗi tập đoàn hình thành lợi thế và lựa chọn con đường phát triển.
Nghiên cứu đã nhận diện chín DNA chiến lược điển hình. Sovico đại diện cho năng lực kiến tạo hệ sinh thái khép kín, kết nối tài chính, hàng không và bất động sản. T&T nổi bật với liên minh tài chính - công nghiệp. Viettel tận dụng lợi thế quốc gia để phát triển chuỗi giá trị công nghệ và năng lực tự chủ. Trong nông nghiệp – thực phẩm, PAN Group theo đuổi hợp nhất ngành thông qua M&A. Masan chú trọng M&A kiến tạo cộng hưởng trong hệ sinh thái tiêu dùng - bán lẻ. GELEX thể hiện năng lực tối ưu vòng đời vốn qua thoái vốn và tái đầu tư; Vingroup tái phân bổ vốn cho những hướng phát triển đột phá. CMC lựa chọn “nhảy cóc” công nghệ thông qua hợp tác với đối tác toàn cầu, trong khi Thế Giới Di Động cho thấy sức bật từ tái cấu trúc trong khủng hoảng.
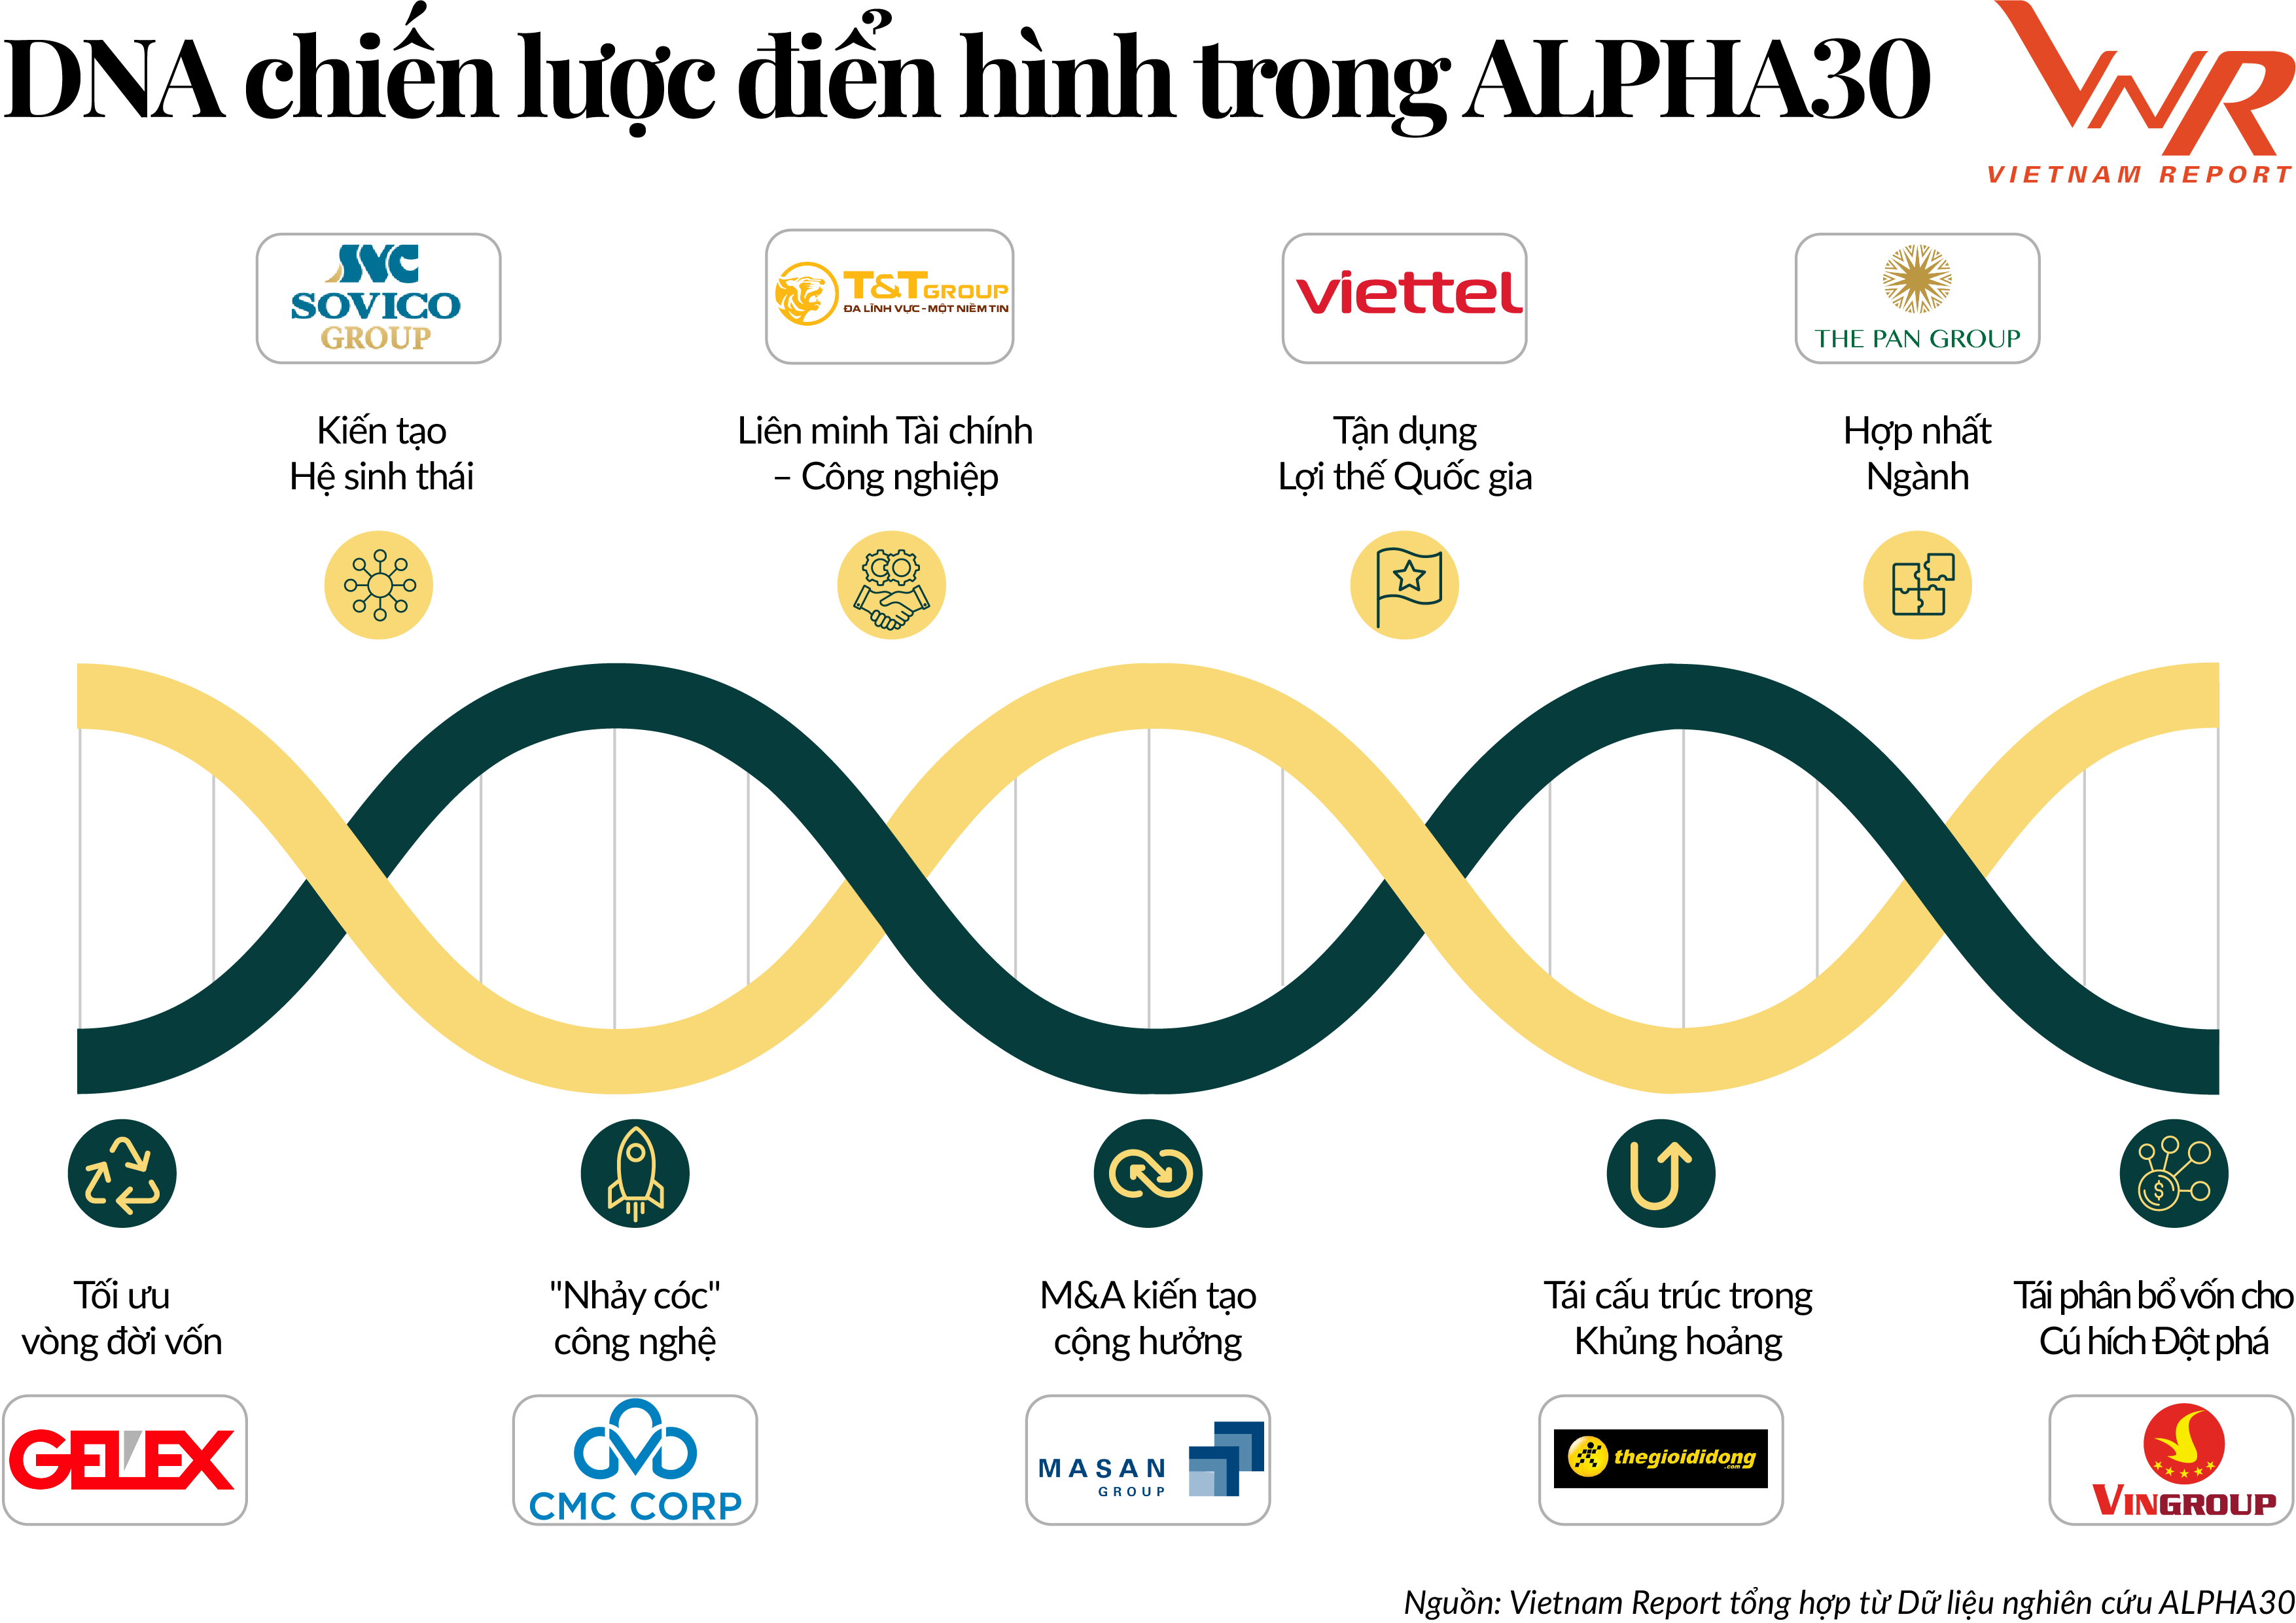
Năm nay, trọng tâm được mở rộng sang cách những bản sắc đó tiến hóa. Trong một môi trường kinh doanh liên tục thay đổi, lợi thế không chỉ đến từ một định hướng riêng, mà còn từ năng lực điều chỉnh danh mục, tái phân bổ nguồn lực và xây dựng những năng lực mới phù hợp với từng giai đoạn phát triển. Theo nghĩa đó, DNA chiến lược của các tập đoàn ALPHA30 vừa phản ánh bản sắc riêng, vừa thể hiện khả năng thích nghi và tái cấu trúc để tiếp tục tạo giá trị. Phân tích DNA vì vậy giúp lý giải doanh nghiệp đã thành công như thế nào, đồng thời cho thấy cách họ đang tiến hóa để duy trì sức cạnh tranh và mở ra những động lực tăng trưởng mới.
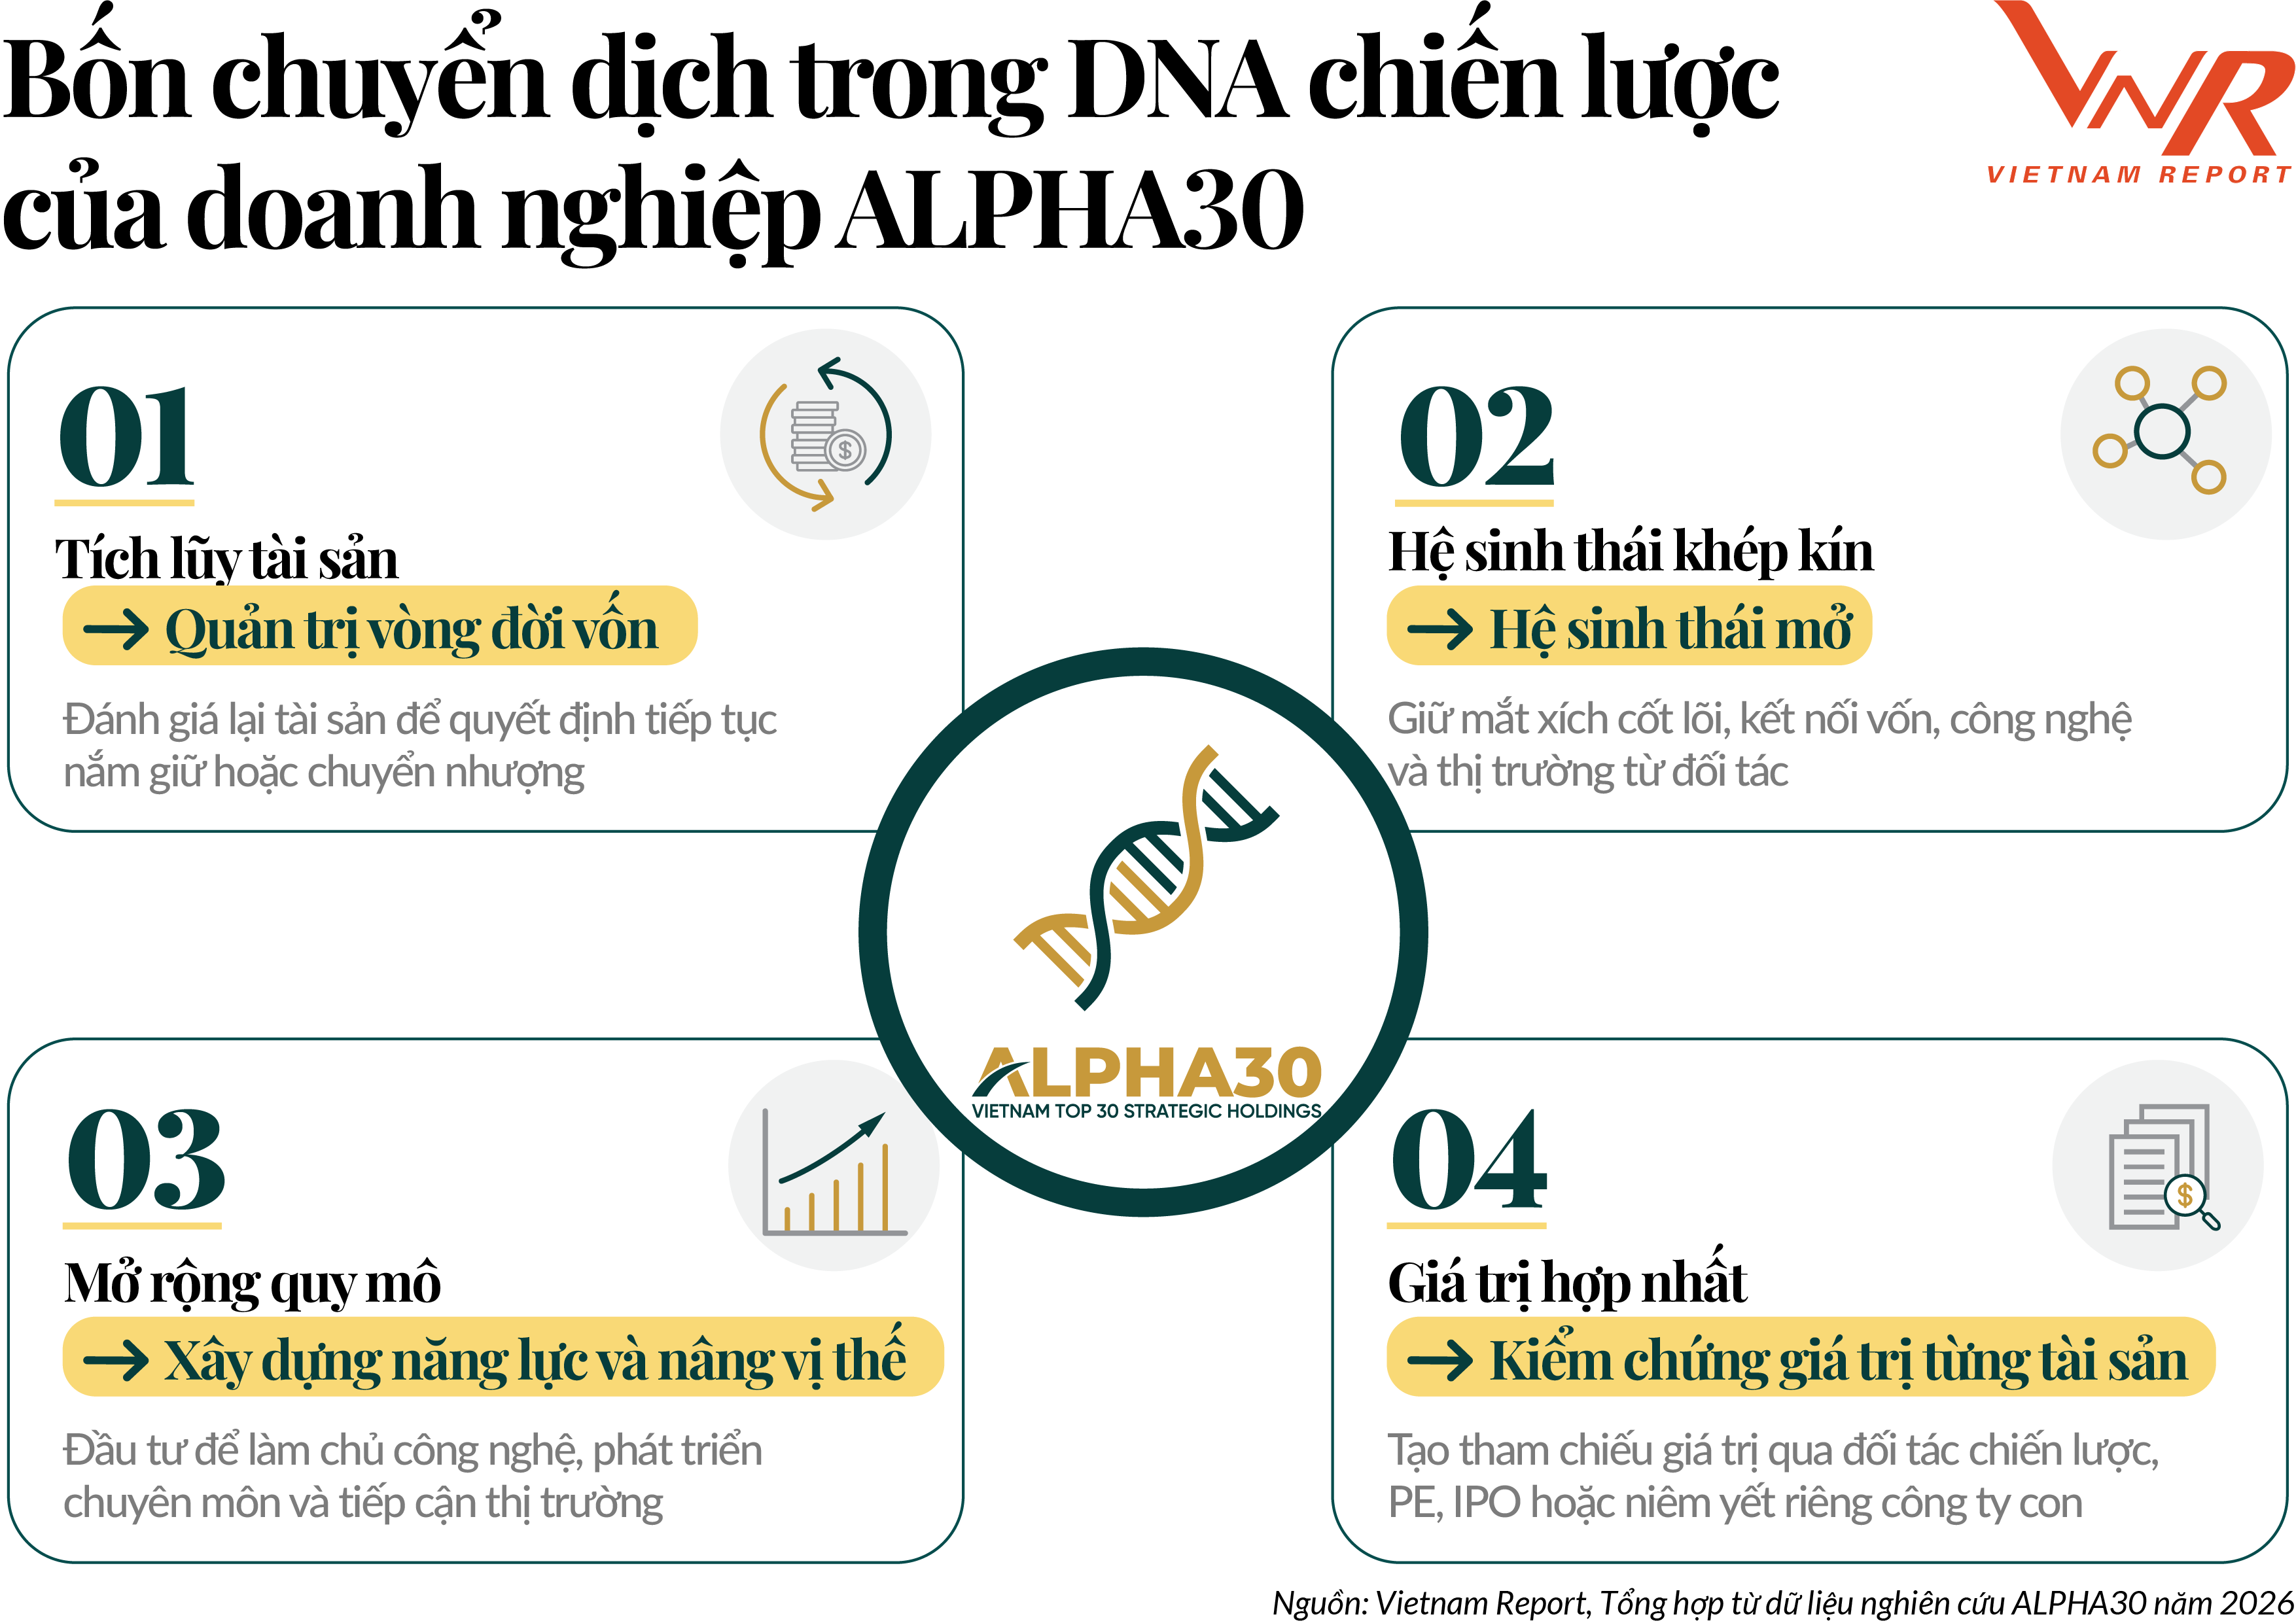
Từ tích lũy tài sản sang quản trị vòng đời vốn
Khi danh mục mở rộng, mỗi tài sản cần được đánh giá lại về khả năng tạo giá trị và mức độ phù hợp với chiến lược chung. Đầu tư, phát triển, tăng quyền kiểm soát, hợp tác và thoái vốn trở thành những quyết định nối tiếp trong quá trình quản trị danh mục.
Năm 2026, Gemadept hoàn tất tái cấu trúc các liên doanh với CJ Logistics. Doanh nghiệp mua lại phần vốn của đối tác để sở hữu toàn bộ mảng vận tải biển và nắm trực tiếp 49% cổ phần Mekong Logistics. Đồng thời, Gemadept chuyển nhượng toàn bộ phần vốn tại mảng dịch vụ logistics bên thứ ba (3PL) cho CJ Logistics. Như vậy, Gemadept tăng quyền kiểm soát ở những mảng gắn trực tiếp với trọng tâm “Cảng – Logistics”, gồm đội tàu và chuỗi lạnh, và rút vốn khỏi mảng ít liên quan hơn. Mỗi tài sản được đặt lại vị trí trong danh mục theo mức độ phù hợp với chiến lược chung, thay vì tiếp tục nắm giữ theo cấu trúc cũ.
PAN cũng chuyển nhượng Bibica trong năm 2026, sau khi doanh nghiệp bánh kẹo này ghi nhận lợi nhuận trước thuế năm 2025 cao nhất lịch sử. Quyết định được tập đoàn lý giải từ khả năng tạo thêm giá trị tại Bibica và sự phù hợp với trọng tâm kinh doanh. Một tài sản hoạt động tốt vẫn có thể được chuyển nhượng khi cơ hội phát triển tiếp theo phù hợp hơn với chủ sở hữu khác.
Quản trị vòng đời vốn đòi hỏi đánh giá lại vai trò của từng tài sản qua mỗi giai đoạn, từ quyết định tiếp tục nắm giữ hay chuyển nhượng đến lựa chọn sử dụng nguồn tiền thu được để tái đầu tư, giảm nợ hoặc hoàn trả vốn cho cổ đông.
Từ hệ sinh thái khép kín sang hệ sinh thái mở
Các tập đoàn ngày càng kết nối nguồn lực bên ngoài để triển khai những dự án đòi hỏi vốn lớn, công nghệ và chuyên môn sâu. Lợi thế cộng hưởng vì thế mở rộng từ các công ty thành viên sang mạng lưới đối tác.
MOU phát triển dự án LNG Long Sơn giữa T&T Energy và TotalEnergies năm 2026 hướng tới kết hợp năng lực phát triển dự án tại Việt Nam với nguồn cung nhiên liệu và khả năng thu xếp tài chính quốc tế. Ở lĩnh vực logistics, Vietnam SuperPort - liên doanh giữa T&T và YCH - được trao chứng nhận an ninh cơ sở TAPA FSR Hạng A trong năm 2026, ghi nhận một bước tiến về tiêu chuẩn vận hành. Nhà máy tái chế DPEC đi vào vận hành tháng 7/2026 là kết quả hợp tác của Tập đoàn Phú Thái Holdings, PTC Holdings và các đối tác Hàn Quốc Dowon, Dux Industry. Dự án kết hợp nguồn lực đầu tư, hiểu biết thị trường trong nước với công nghệ và kinh nghiệm quốc tế, bổ sung năng lực sản xuất mới trong lĩnh vực kinh tế tuần hoàn cho tập đoàn.
Hệ sinh thái mở đặt ra yêu cầu rõ hơn về cách tổ chức quan hệ đối tác: mắt xích nào cần trực tiếp kiểm soát, năng lực nào nên tiếp cận qua hợp tác và trách nhiệm của mỗi bên được phân định ra sao. Giá trị của mô hình phụ thuộc vào khả năng phối hợp nguồn lực và duy trì lợi ích lâu dài.
Từ mở rộng quy mô sang xây dựng năng lực và nâng vị thế
Các quyết định đầu tư ngày càng hướng tới những năng lực giúp doanh nghiệp tiếp cận khách hàng mới hoặc đảm nhận các khâu có giá trị cao hơn trong chuỗi cung ứng. M&A, liên doanh, hợp tác công nghệ và R&D là những con đường khác nhau để thực hiện mục tiêu này.
Biên bản ghi nhớ tháng 1/2026 giữa CMC Global, NTT DATA và NTT DATA Vietnam hướng tới kết hợp năng lực công nghệ của CMC với mạng lưới khách hàng, kinh nghiệm phát triển hệ thống quy mô lớn và quản lý dự án của NTT DATA. Hợp tác mở ra cơ hội để CMC tiếp cận những dự án có yêu cầu cao hơn, đồng thời nâng năng lực cung ứng qua quá trình triển khai cùng đối tác.
Trong hệ sinh thái Sovico, các hợp tác được công bố tại Hội nghị Hello America tháng 9/2026 hướng tới phát triển năng lực kỹ thuật hàng không tại Việt Nam. Vietjet cùng Pratt & Whitney nghiên cứu lộ trình bảo dưỡng, sửa chữa và đại tu động cơ GTF; hợp tác với FTAI Aviation bao gồm nghiên cứu năng lực bảo dưỡng nhanh động cơ tại Long Thành. Nếu được triển khai, những năng lực này có thể mở rộng vai trò của hệ sinh thái từ khai thác vận tải sang dịch vụ kỹ thuật chuyên sâu, phục vụ cả nhu cầu ngoài đội bay của hãng.
Thước đo vì vậy cần đi xa hơn số vốn đầu tư hay quy mô tài sản: doanh nghiệp tiếp cận được khách hàng nào, đảm nhận thêm khâu nào và giữ lại được bao nhiêu giá trị. Với các hợp tác đang ở bước định hướng và nghiên cứu, kết quả cần được kiểm chứng qua hợp đồng thực tế và năng lực doanh nghiệp tích lũy được trong quá trình triển khai.
Từ giá trị hợp nhất sang kiểm chứng giá trị từng tài sản
Khi công ty thành viên tiếp cận nhà đầu tư bên ngoài, giá trị của tập đoàn có thêm tham chiếu ở cấp từng đơn vị. Mỗi tài sản phải thể hiện rõ triển vọng kinh doanh, dòng tiền và chất lượng quản trị để được đánh giá độc lập.
Ngày 1/10/2026, Elmet hoàn tất mua 4,99% cổ phần Masan High-Tech Materials (MSR) với mức định giá vốn chủ sở hữu hàm ý 2,5 tỷ USD, đồng thời các thỏa thuận cung ứng dài hạn bắt đầu có hiệu lực. Giao dịch vừa bổ sung cổ đông chiến lược và kết nối thị trường, vừa tạo một tham chiếu định giá từ bên ngoài trong khi Masan tiếp tục giữ quyền kiểm soát. Mức định giá từ giao dịch thiểu số cần được phân biệt với giá trị có thể thu hồi khi bán toàn bộ doanh nghiệp.
Bán cổ phần thiểu số, gọi vốn PE, IPO hoặc niêm yết riêng mở thêm lựa chọn huy động và thu hồi vốn. Để sử dụng hiệu quả những công cụ này, tập đoàn cần chuẩn bị từng đơn vị với chiến lược, trách nhiệm quản trị và thông tin tài chính đủ rõ. “Mở khóa” giá trị bắt đầu từ chất lượng tài sản và khả năng chứng minh giá trị ấy với nhà đầu tư.
Các chuyển dịch trên cũng đòi hỏi nguyên tắc phân bổ vốn, thẩm quyền quyết định và trách nhiệm của từng đơn vị được xác lập rõ hơn. Khi danh mục và mạng lưới đối tác ngày càng phức tạp, sức mạnh của DNA chiến lược thể hiện ở khả năng duy trì chất lượng quyết định, học hỏi và tạo giá trị qua nhiều chu kỳ đầu tư.
Những cơ hội tạo ALPHA đang dần thành hình
Trong báo cáo ALPHA30 năm 2025, Vietnam Report nhận diện kinh tế xanh, công nghệ sâu, y tế và logistics thế hệ mới là những lĩnh vực có tiềm năng tạo ALPHA kế cận. Các chuyển động được ghi nhận đến năm 2026 đang củng cố hướng dự báo này, với một số cơ hội đã chuyển thành hạ tầng vận hành, dịch vụ và năng lực chuyên môn cụ thể.
Trong năng lượng, nhà máy điện gió Savan 1 của T&T tại Lào vận hành thương mại từ cuối năm 2025, kết hợp phát triển nguồn điện với đầu tư truyền tải để đưa điện về Việt Nam. Trường hợp này cho thấy cơ hội đang mở rộng sang khả năng tổ chức các dự án năng lượng xuyên biên giới. Với công nghệ sâu, Viettel phát triển hạ tầng tính toán tại Trung tâm Dữ liệu Hòa Lạc 2 với hơn 1.000 GPU NVIDIA H200, phục vụ nền tảng Viettel Cloud AI-Native. Hướng đầu tư này cụ thể hóa dự báo về nhu cầu hạ tầng AI, đồng thời mở rộng vai trò của tập đoàn từ cung cấp kết nối và lưu trữ dữ liệu sang hỗ trợ doanh nghiệp huấn luyện, triển khai các mô hình AI ngay tại Việt Nam. Trong y tế, hợp tác giữa Vinmec và Siemens Healthineers năm 2026 hướng tới đào tạo, chuyển giao kiến thức và phát triển các trung tâm chuyên sâu, cho thấy đầu tư công nghệ đang gắn chặt hơn với nâng cao năng lực điều trị. Ở logistics, định hướng phát triển chuỗi cung ứng lạnh được Gemadept cụ thể hóa trong cấu trúc hợp tác mới với CJ Logistics, đồng thời tập trung nguồn lực quanh hệ sinh thái cảng và vận tải thủy.
Những chuyển động này cho thấy các lĩnh vực được nhận diện năm trước vẫn là hướng đầu tư đáng chú ý. Tuy nhiên, triển khai dự án hay bổ sung công nghệ mới chỉ là bước đầu. Khả năng tạo ALPHA cần được kiểm chứng qua mức độ khai thác tài sản, doanh thu, dòng tiền và hiệu quả vốn. Trong giai đoạn tiếp theo, lợi thế sẽ phụ thuộc nhiều hơn vào khả năng lựa chọn cơ hội phù hợp, phối hợp nguồn lực và chuyển đầu tư thành kết quả kinh doanh có thể duy trì.
Quỹ đạo tiếp theo: Mô hình tập đoàn Việt Nam sẽ phát triển theo hướng nào?
Những chuyển dịch được ghi nhận trong nghiên cứu ALPHA30 năm 2026 cho thấy các tập đoàn Việt Nam đang chọn lọc hơn trong đầu tư và linh hoạt hơn trong tổ chức nguồn lực. Khi quy mô lớn hơn, mỗi quyết định mở rộng cần được cân nhắc cùng hiệu quả vốn, khả năng phối hợp giữa các đơn vị và vị trí của tập đoàn trên thị trường. Ba xu hướng dưới đây có thể định hình mô hình tập đoàn đầu tư chiến lược trong giai đoạn tới.
Từ đa ngành sang danh mục có chủ đích
Trong giai đoạn hình thành, nhiều tập đoàn mở rộng sang các lĩnh vực khác nhau khi cơ hội xuất hiện. Khi danh mục lớn hơn và nhu cầu vốn tăng lên, mỗi tài sản cần chứng minh rõ hơn đóng góp vào chiến lược chung. Tập đoàn có thể tiếp tục đa ngành, nhưng vốn sẽ tập trung hơn quanh những nền tảng có thể sử dụng chung khách hàng, hạ tầng, công nghệ hoặc năng lực vận hành.
Việc Tasco Auto hoàn tất mua lại Vĩnh Phát Motors tháng 9/2026 để phát triển năng lực sản xuất, lắp ráp xe thương mại điện và năng lượng mới gợi mở hướng đi này. Hoạt động mới được đặt cạnh mạng lưới phân phối, dịch vụ hậu mãi, bảo hiểm và tài chính sẵn có, tạo cơ sở để mở rộng chuỗi giá trị của tập đoàn. Hiệu quả cộng hưởng cần tiếp tục được kiểm chứng khi sản phẩm và hoạt động mới đi vào triển khai.
Trong thời gian tới, đầu tư mới và thoái vốn có thể diễn ra song song. Các tập đoàn sẽ ưu tiên những tài sản củng cố nền tảng cốt lõi, đồng thời xem xét thu hẹp hoạt động ít liên hệ với chiến lược hoặc khó đáp ứng yêu cầu sinh lời. Tính đa ngành sẽ được đánh giá qua mức độ gắn kết và hiệu quả của danh mục, thay vì số lượng lĩnh vực tham gia.
Từ sở hữu tài sản sang kiểm soát và luân chuyển vốn
Khả năng gọi vốn tại từng công ty thành viên, đồng đầu tư và chuyển nhượng một phần sở hữu đang mở rộng lựa chọn cho mô hình holding. Tập đoàn có thể duy trì quyền chi phối tại những mắt xích chiến lược, đồng thời chia sẻ nhu cầu vốn với đối tác và thu hồi nguồn lực từ những tài sản đã hoàn thành vai trò trong danh mục.
GELEX Infrastructure chính thức niêm yết trên HOSE tháng 2/2026 là một dấu mốc đáng chú ý. Với vai trò quản lý vốn và đầu tư trong các lĩnh vực hạ tầng, đơn vị này có thêm nền tảng tiếp cận thị trường vốn và chịu yêu cầu minh bạch ở cấp riêng. Cấu trúc như vậy có thể giúp công ty mẹ tổ chức danh mục thành những nền tảng có khả năng huy động vốn và trách nhiệm sử dụng vốn rõ hơn.
Khả năng luân chuyển vốn cũng đòi hỏi công ty mẹ có dữ liệu thống nhất về hiệu quả, dòng tiền và rủi ro của từng khoản đầu tư. Việc tập trung các chức năng dữ liệu, kế toán đầu tư và định giá có thể hỗ trợ quản lý danh mục ở quy mô lớn. Với các tập đoàn Việt Nam, đây là nền tảng để phân cấp hoạt động nhưng vẫn duy trì kỷ luật sử dụng vốn.
Xu hướng này sẽ đặt trọng tâm vào việc thiết kế quyền kiểm soát, lựa chọn nguồn tài trợ và xác định thời điểm thu hồi vốn. Bán một phần sở hữu có thể tạo thêm nguồn lực phát triển mà vẫn duy trì vai trò chi phối; tiếp tục nắm giữ cần dựa trên triển vọng tạo giá trị. Khả năng luân chuyển vốn giữa các cơ hội đầu tư sẽ trở thành một lợi thế quan trọng, đi cùng kỷ luật về đòn bẩy và lợi ích cổ đông.
Từ tập đoàn trong nước sang mạng lưới vốn - công nghệ - thị trường xuyên biên giới
Quốc tế hóa sẽ ngày càng bao gồm cả đầu tư vào cơ sở kinh doanh, tiếp nhận đội ngũ chuyên môn và kết nối đối tác trên nhiều thị trường. Hoạt động ở nước ngoài có thể đồng thời bổ sung năng lực cho tập đoàn và mở rộng khả năng phục vụ khách hàng.
Tháng 9/2026, FPT mua bộ phận thiết kế và phát triển tại Ba Lan của Nippon Seiki Europe, đồng thời thành lập FPT Poland để tiếp nhận hoạt động. Giao dịch kết nối năng lực phần mềm của FPT với đội ngũ kỹ thuật tại châu Âu và nhu cầu của khách hàng trong ngành ô tô, cho thấy đầu tư quốc tế đang gắn với mục tiêu nâng năng lực chuyên môn và vị trí trong chuỗi giá trị.
Trong giai đoạn tới, một số tập đoàn Việt Nam có thể vừa tiếp nhận vốn ngoại, vừa đầu tư ra nước ngoài và đưa đối tác toàn cầu vào hệ thống của mình. Hiệu quả phụ thuộc vào khả năng tích hợp hoạt động, phối hợp đội ngũ và quản trị rủi ro pháp lý, tỷ giá trên nhiều địa bàn. Mạng lưới quốc tế chỉ tạo lợi thế lâu dài khi công nghệ, tri thức và quan hệ khách hàng được chuyển thành năng lực của tập đoàn. Khi danh mục và mạng lưới đối tác ngày càng phức tạp, năng lực đầu tư cần được củng cố ở cấp tổ chức. Nguyên tắc phân bổ vốn, tiêu chuẩn đầu tư và thoái vốn, trách nhiệm quản trị công ty con cùng kế hoạch kế nhiệm sẽ giúp các tập đoàn duy trì chất lượng quyết định qua nhiều thế hệ lãnh đạo và nhiều chu kỳ thị trường.
Sau hai kỳ công bố, nghiên cứu ALPHA30 cho thấy các tập đoàn Việt Nam đang tiếp tục tích lũy nguồn lực, đồng thời điều chỉnh cách đầu tư và tổ chức danh mục. Khả năng chuyển nguồn vốn thành năng lực sản xuất, công nghệ và thị trường sẽ quyết định đóng góp của các tập đoàn trong chặng phát triển tiếp theo - từ thúc đẩy tăng trưởng trong nước đến nâng vị thế doanh nghiệp Việt Nam trong chuỗi giá trị khu vực và toàn cầu.
Lễ công bố và tôn vinh Top 30 Tập đoàn Đầu tư chiến lược Việt Nam sẽ được tổ chức trọng thể vào tháng 1/2027 tại TP. Hà Nội.
Vietnam Report
 Phòng 205, Biệt thự E, Khu Villas Thành Công, Số 3 Phố Thành Công, Phường Giảng Võ, Thành phố Hà Nội


Bình Luận (0)